Código QR para pagar: cómo funciona y por qué es seguro
Podés pagar con un simple escaneo y olvidarte del efectivo. En este texto te explico cómo funciona un código QR para pagar desde tu celular, qué datos se intercambian y por qué las apps lo consideran seguro.
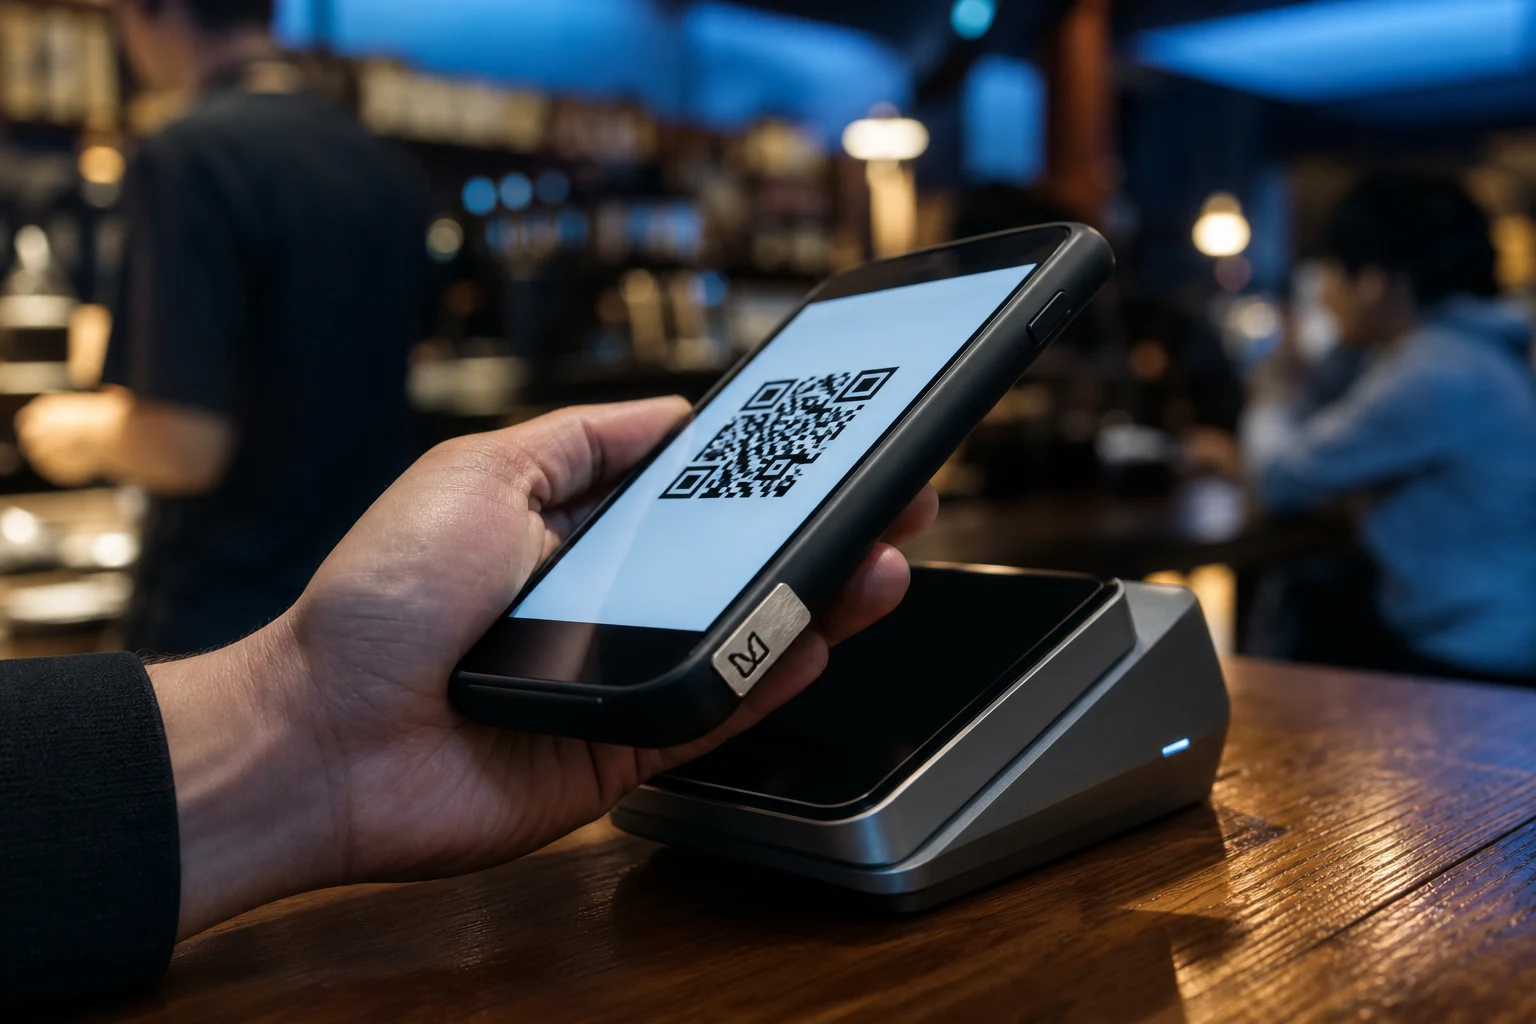
Seguro ya lo viste en todos lados: en el almacén del barrio, en la feria de artesanos, en la verdulería y hasta en el colectivo. El cuadradito blanco y negro, conocido como código QR, se convirtió en una de las formas de pago más comunes en Argentina. Si todavía no te animaste a usarlo o tenés dudas sobre cómo funciona, llegaste al lugar indicado.
Acá te voy a explicar de manera simple qué es un código QR, cómo se usa para pagar desde el celular y por qué es un método seguro para manejar tu plata.
¿Qué es un código QR para pagar?
Imaginate que el código QR es como un código de barras de los que ves en el supermercado, pero mucho más potente. Es una imagen cuadrada que almacena información. Cuando se usa para pagar, esa información son los datos necesarios para que puedas hacer una transferencia desde tu cuenta a la cuenta de la persona o el comercio que te está cobrando.
En lugar de pedir el CBU, el alias o el CUIL, simplemente escaneás la imagen con la cámara de tu celular y la app de tu banco o billetera virtual se encarga del resto. Es una forma de pagar sin contacto, sin efectivo y sin tarjetas físicas.
¿Cómo se paga con código QR?
Pagar con QR es muy fácil y rápido. Aunque los pasos pueden variar un poquito según la app que uses, el proceso general es siempre el mismo.
- Abrí la app de pago: Entrá a la aplicación de tu banco o a tu billetera virtual preferida, como Mercado Pago, MODO, Cuenta DNI, Naranja X, etc.
- Buscá la opción "Pagar con QR": Generalmente, es un botón grande y fácil de encontrar en la pantalla principal.
- Escaneá el código: Al tocar el botón, se abrirá la cámara de tu celular. Apuntá al código QR que te muestra el vendedor hasta que la app lo reconozca.
- Ingresá el monto (si es necesario): Algunos QR ya tienen el importe cargado, pero en otros vas a tener que escribirlo vos.
- Confirmá el pago: Revisá que el nombre del comercio y el monto sean correctos. Luego, elegí con qué medio de pago querés abonar (dinero en cuenta, tarjeta de débito o crédito asociada) y confirmá la operación. ¡Listo! Tanto vos como el vendedor reciben una notificación de que el pago se completó.
Con este sistema, podés usar la billetera virtual que es y te resulte más cómoda para centralizar todos tus pagos.
¿Qué información tiene un código QR de pago?
Un código QR de pago no contiene información sensible tuya, como los datos de tu tarjeta o tus contraseñas. Lo que sí almacena son los datos del vendedor para que tu aplicación sepa a quién le tiene que transferir la plata.
Básicamente, un QR de pago contiene:
- El CBU o CVU del receptor.
- El alias de la cuenta.
- El CUIT o CUIL del titular de la cuenta.
- El nombre del comercio o la persona que cobra.
- A veces, puede incluir el monto y una referencia del producto o servicio.
Cuando lo escaneás, tu app "lee" estos datos y los usa para iniciar una transferencia. Vos solo tenés que confirmarla.
QR estático vs. QR dinámico: ¿Cuál es la diferencia?
Quizás notaste que algunos QR son una calcomanía pegada en el mostrador, mientras que otros aparecen en la pantalla de una computadora o un posnet. Esa es la principal diferencia entre un QR estático y uno dinámico.
QR estático
- Es siempre el mismo: Es el típico QR impreso que ves en los comercios. Contiene los datos fijos de la cuenta del vendedor (CVU/CBU, alias, etc.).
- El monto se ingresa manualmente: Como el código es siempre igual, sos vos quien tiene que escribir el importe a pagar en tu celular después de escanearlo.
- Ideal para: Pequeños comercios, feriantes, profesionales independientes o para recibir transferencias entre amigos y familiares.
QR dinámico
- Se genera para cada venta: Este QR se crea en el momento de la compra, generalmente en un posnet, una computadora o el celular del vendedor.
- El monto ya está incluido: A diferencia del estático, el QR dinámico ya tiene el importe exacto de la compra. Solo tenés que escanear y confirmar.
- Ideal para: Supermercados, estaciones de servicio y comercios con mucho movimiento, ya que agiliza el proceso de cobro y evita errores al tipear el monto.
Ambos tipos de QR son seguros y funcionan de manera similar, iniciando una transferencia desde tu cuenta a la del vendedor a través del sistema de Transferencias 3.0.
¿Es seguro pagar con QR? ¿Me pueden robar plata?
Pagar con código QR es uno de los métodos más seguros que existen. Pensalo de esta manera: el QR es solo una "puerta de entrada" para iniciar una transferencia. No contiene la plata ni tus datos bancarios.
La seguridad no está en la imagen del QR en sí, sino en las aplicaciones que usás para pagar. Cada vez que confirmás un pago, lo hacés dentro de la app de tu banco o billetera virtual, que están protegidas con tus claves, huella digital o reconocimiento facial.
¿Se puede "clonar" un QR para desviar el pago?
Es una duda muy común, pero la respuesta es que es prácticamente imposible. El código QR solo contiene los datos del destinatario del dinero. Si alguien pegara un QR falso encima del original de un comercio, al escanearlo verías en tu celular un nombre de destinatario diferente al del local donde estás comprando.
Antes de confirmar cualquier pago, tu app siempre te va a mostrar:
- El nombre del titular de la cuenta que va a recibir el dinero.
- El CUIT/CUIL del destinatario.
Si ves que los datos no coinciden con el nombre del comercio, simplemente cancelás la operación y le avisás al vendedor. Vos siempre tenés el control final antes de que la plata salga de tu cuenta.
En resumen, el código QR simplificó la manera en que manejamos el dinero, haciendo que las transferencias sean inmediatas, fáciles y seguras, sin necesidad de efectivo o tarjetas.
Este artículo tiene un carácter puramente informativo y no constituye una recomendación de inversión ni asesoramiento financiero. Las condiciones, tasas y comisiones de los productos mencionados pueden cambiar. Para obtener información actualizada, siempre verificá los detalles en la aplicación o el sitio web oficial de cada entidad financiera.
También te puede interesar
- Pagar el colectivo con QR: cómo usar tu celular en vez de la SUBE
- Cómo pagar con QR en Mercado Pago: la guía paso a paso
- Cómo pagar con QR: la guía paso a paso para usar tu celular
- Cómo cobrar con QR en Mercado Pago: la guía para recibir tus pagos al instante
- Cobrar con QR de Naranja X: la guía para tu negocio paso a paso
¿Te gustó este artículo?
Suscribite para recibir más contenido como este.