Transferencias 3.0 para comercios: qué cambió y cómo te afecta al cobrar
Con Transferencias 3.0, tu comercio recibe un QR interoperable que acepta todas las billeteras. Podés enterarte cómo mejora la venta: pagos en segundos, compromiso irrevocable, y reportes que te simplifican conciliación. Y te da control de caja.
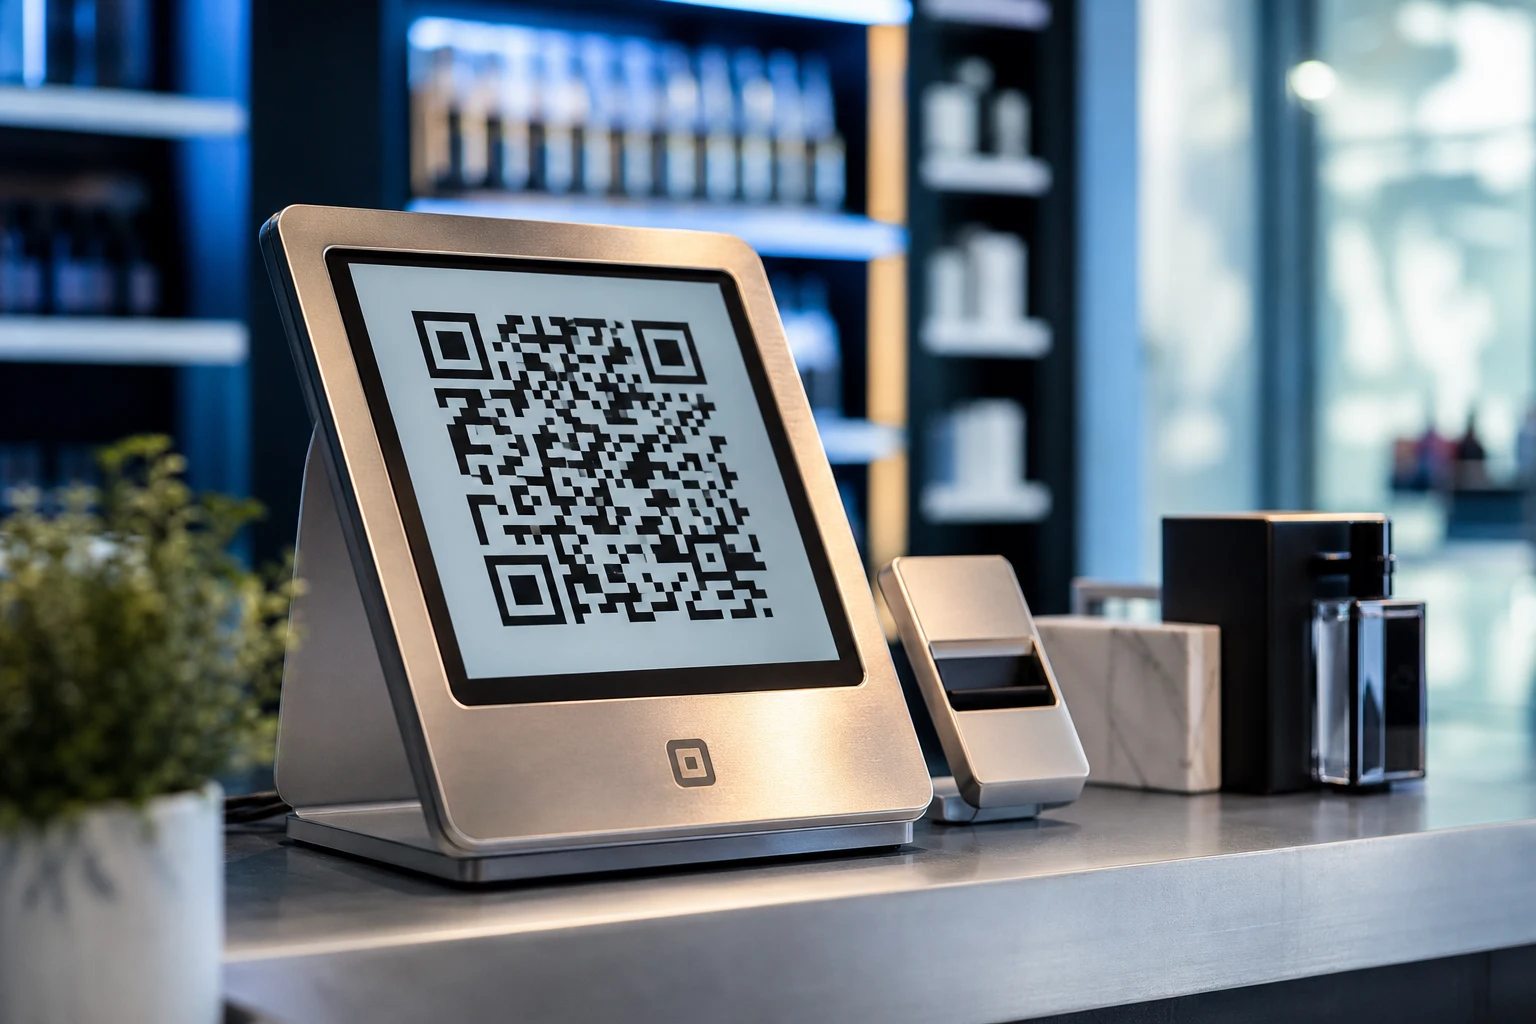
Si tenés un comercio, seguro notaste que en los últimos años la forma en que te pagan tus clientes cambió por completo. El efectivo le fue dejando lugar a las billeteras virtuales y los códigos QR se volvieron parte del paisaje de cualquier mostrador. En el centro de esta transformación está "Transferencias 3.0", una iniciativa del Banco Central (BCRA) que vino a poner orden y a simplificar las reglas del juego para todos.
Pero, ¿qué significa realmente para vos, que estás del otro lado del mostrador? Olvidate de los términos técnicos y complicados. Acá te voy a contar de manera simple y directa qué cambió, cómo te afecta en el día a día y por qué, aunque no lo parezca, te hizo la vida un poco más fácil.
¿Qué es esto de Transferencias 3.0? Un resumen para que se entienda
Imaginate que antes de Transferencias 3.0, el mundo de los pagos digitales era como un barrio con calles cortadas. Si tu comercio tenía el QR de una billetera "A", solo podían pagarte los clientes que usaban esa misma billetera. Si venía alguien con la billetera "B", no podía escanear tu código. Esto te obligaba a tener un montón de carteles con QR distintos o, directamente, a perder ventas.
Transferencias 3.0, impulsado por el Banco Central de la República Argentina (BCRA), vino a demoler esas paredes. Creó un sistema abierto y universal donde todas las billeteras y apps de bancos "hablan" el mismo idioma. La clave de todo esto es el QR interoperable.
La gran revolución: un solo QR para aceptarlos a todos
El cambio más visible y práctico para tu comercio es, sin dudas, la interoperabilidad del código QR.
- Antes: Necesitabas un QR de Mercado Pago para que te paguen con Mercado Pago, un QR de MODO para que te paguen con MODO, y así con cada billetera. Un verdadero lío que llenaba tu mostrador de carteles.
- Ahora: Con un único código QR, cualquier cliente puede pagarte sin importar la billetera virtual o la aplicación de banco que tenga instalada en su celular. Puede ser Cuenta DNI, Ualá, Naranja X, la app del Banco Galicia o cualquier otra; si puede leer un QR, puede pagarte.
Esto no solo simplifica tu operación diaria, sino que también amplía la cantidad de clientes que pueden pagarte de forma digital, sin necesidad de que saques la billetera física.
¿Cómo funciona en la práctica?
Es muy simple. Vos exhibís un solo código QR, que te lo provee tu "aceptador" (la empresa con la que decidiste cobrar, como Fiserv, Mercado Pago, etc.). Tu cliente abre su app preferida, escanea ese código, pone el monto y confirma el pago. Listo. La tecnología se encarga de que el dinero viaje desde la cuenta de tu cliente hasta la tuya, sin importar las marcas que haya en el medio.
La plata en tu cuenta: acreditación inmediata e irrevocable
Este es otro de los pilares de Transferencias 3.0 y, probablemente, uno de los que más te interesa como comerciante. Los pagos con transferencia que recibís a través de un QR interoperable tienen dos características fundamentales:
- Son inmediatos: La acreditación de los fondos en tu cuenta es prácticamente automática. Hablamos de que en cuestión de segundos (generalmente menos de 15) ves el dinero reflejado. Se acabó eso de esperar 24 o 48 horas para tener disponible la plata de una venta. Esto mejora enormemente la liquidez y el flujo de caja de tu negocio.
- Son irrevocables: Una vez que el pago fue aprobado y el dinero se acreditó en tu cuenta, no hay marcha atrás. A diferencia de lo que puede pasar con las tarjetas de crédito, donde existen los "contracargos" o desconocimientos de compra, acá la operación es definitiva. Esto te da una seguridad enorme, porque venta que cobrás por este medio, es venta que no vas a tener que devolver.
El comprobante de pago: ¿cómo sé que me pagaron?
La pregunta del millón: si todo es tan rápido y digital, ¿qué le doy al cliente como comprobante? ¿Y cómo lo controlo yo?
La respuesta es más sencilla de lo que parece. El sistema está diseñado para que la confirmación sea tan instantánea como la transferencia misma.
Cuando un cliente te paga escaneando el QR, la confirmación de la transacción aprobada aparece al instante en tu dispositivo de cobro. Esto puede ser:
- Una notificación en la aplicación de tu proveedor de cobros en tu celular.
- Un mensaje en la pantalla de tu terminal de pago (si usás un POS o "maquinita").
- Una actualización en tiempo real en tu sistema de gestión o punto de venta (si lo tenés integrado).
Esa notificación de "pago aprobado" es tu comprobante inmediato y la garantía de que el dinero ya está en camino a tu cuenta. Para el cliente, el comprobante es el que genera su propia aplicación de banco o billetera, mostrando el detalle de la operación.
Para tu control interno y contabilidad, tu proveedor de servicios de cobro (el dueño de tu QR) te facilita reportes diarios o periódicos donde podés ver el detalle de todas las operaciones. Esto simplifica mucho la conciliación de caja, ya que cada transacción queda registrada de forma clara.
Ventajas de Transferencias 3.0 para tu comercio, en resumen
Para que te quede bien claro, estos son los beneficios directos que este sistema trajo a tu negocio:
- Simplificación: Un solo QR para todas las billeteras y bancos. Menos carteles, menos confusiones.
- Inmediatez: Cobrás y la plata se acredita en segundos, mejorando tu liquidez.
- Seguridad: Los pagos son irrevocables, eliminando el riesgo de contracargos.
- Menos costos: Generalmente, las comisiones para los pagos con transferencia son más bajas que las de otros medios de pago electrónico, como la tarjeta de crédito. El BCRA estableció un tope para estas operaciones.
- Menos uso de efectivo: Digitalizar los cobros reduce los problemas y costos asociados al manejo de dinero físico (transporte, seguridad, diferencias de caja).
- Más clientes: Al aceptar pagos desde cualquier app, abrís la puerta a más clientes que prefieren no usar efectivo.
En definitiva, Transferencias 3.0 no fue solo un cambio técnico, sino una verdadera evolución que buscó hacer los pagos digitales más democráticos, seguros y eficientes para todos, y especialmente para vos, que le ponés el pecho a tu comercio todos los días.
Este artículo tiene un propósito informativo y no constituye una recomendación de inversión o asesoramiento financiero. Las condiciones, comisiones y características de los servicios de cobro pueden variar. Te recomendamos verificar siempre la información actualizada en la aplicación o sitio web oficial de tu proveedor de pagos.
También te puede interesar
- ¿Necesitás depositar efectivo? Podés hacerlo en un cajero y sin tarjeta
- ¿Cómo activar el NFC de tu celular? La guía para Android y iPhone
- ¿Necesitás sacar plata del Banco Nación? Podés hacerlo sin la tarjeta
- Pago rechazado con la billetera: por qué pasa y cómo solucionarlo
- Transferencias 3.0: qué es y cómo te cambia la forma de pagar en Argentina
¿Te gustó este artículo?
Suscribite para recibir más contenido como este.